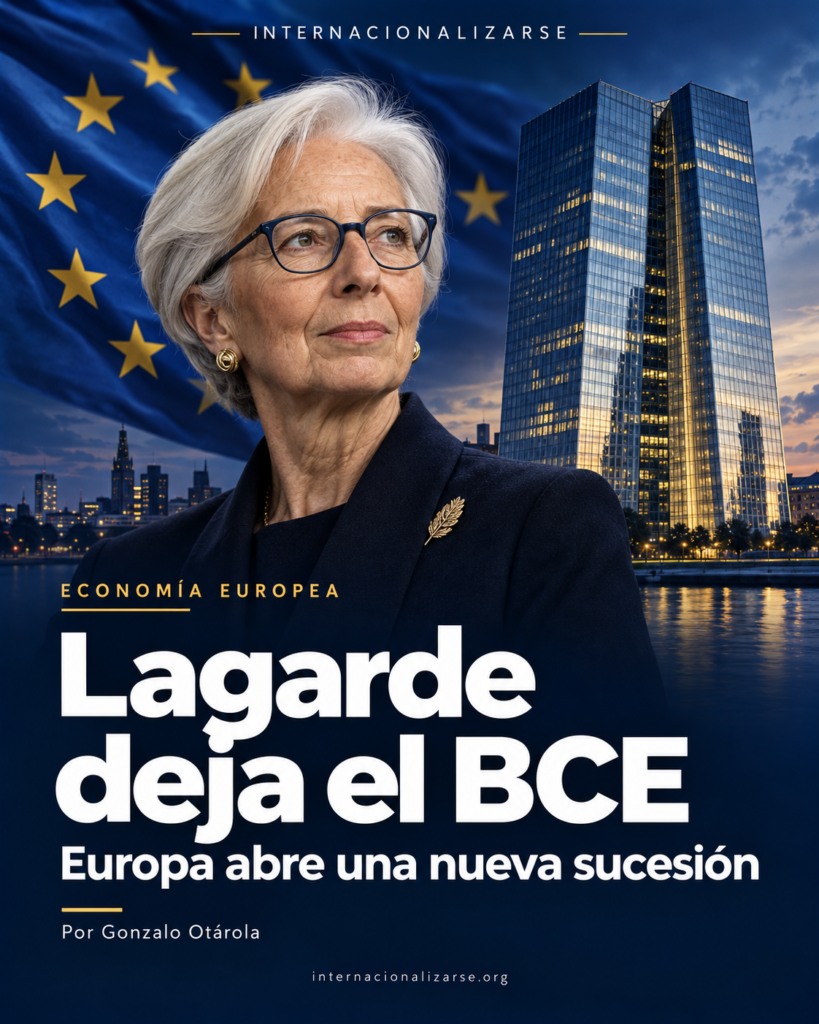
La presidenta del Banco Central Europeo, Christine Lagarde, dejará su cargo el próximo 7 de febrero de 2027, poniendo fin anticipadamente a una gestión iniciada en noviembre de 2019 y marcada por algunos de los mayores desafíos económicos que ha enfrentado Europa en las últimas décadas. Su mandato debía concluir originalmente el 31 de octubre de 2027.
El anuncio adquiere una relevancia todavía mayor porque se produjo el mismo día en que el Consejo de Gobierno del BCE celebró su reunión de política monetaria de octubre. Horas después de conocerse la salida de Lagarde, la institución decidió mantener sin cambios sus tres principales tasas de interés, situando la facilidad de depósito en 2,50 %, las operaciones principales de financiación en 2,65 % y la facilidad marginal de crédito en 2,90 %.
Inflación y tasas de interés en la eurozona
La decisión supone una pausa después del incremento de 25 puntos básicos aprobado en septiembre y refleja el complejo equilibrio que actualmente enfrenta la política monetaria europea. Por una parte, el BCE continúa observando presiones inflacionarias derivadas principalmente del encarecimiento de la energía. Por otra, unas condiciones financieras más restrictivas comienzan a ejercer presión sobre el crecimiento y el crédito.
Los datos de septiembre permiten comprender mejor ese dilema. Según Eurostat, la inflación interanual de la eurozona aumentó hasta el 3,8 % en septiembre, frente al 3,2 % registrado en agosto. El componente energético fue especialmente significativo: la tasa interanual de inflación energética pasó del 14,3 % en agosto al 18,9 % en septiembre. La inflación excluyendo energía se situó, en cambio, en 2,3 %, mientras que las presiones salariales permanecen relativamente moderadas.
La evaluación del BCE apunta a que la mayor magnitud y duración del shock energético elevarán la inflación y debilitarán el crecimiento. La institución mantiene su compromiso de estabilizar la inflación en su objetivo del 2 % a medio plazo. Al mismo tiempo, el aumento de los costos de financiación y la incertidumbre internacional podrían reducir la inversión y el consumo, debilitando el crecimiento europeo.
La pausa de octubre puede interpretarse, por ello, como una señal de prudencia más que como un cambio de rumbo. El BCE intenta evaluar cuánto del repunte inflacionario responde a factores que pueden persistir y cuánto corresponde a presiones externas que podrían moderarse con el tiempo. Para la institución, actuar demasiado pronto o demasiado tarde puede tener costos importantes: una reacción insuficiente podría debilitar la credibilidad de su objetivo de estabilidad de precios, mientras que un endurecimiento excesivo podría afectar el crédito, la inversión y la recuperación económica. Esa tensión explica por qué el mensaje del BCE continúa siendo dependiente de los datos y evita anticipar una trayectoria automática para las próximas reuniones.
No obstante, la economía de la eurozona continúa mostrando elementos de resistencia. Según la evaluación del BCE del 29 de octubre, los datos disponibles sugieren que la actividad económica siguió expandiéndose durante el tercer trimestre de 2026. Los servicios se han recuperado, mientras que la manufactura, los servicios digitales y las exportaciones se están beneficiando de inversiones relacionadas con la inteligencia artificial. El gasto público en infraestructura y defensa también está contribuyendo a sostener la actividad económica.
El legado de Christine Lagarde en el BCE
Este escenario resume buena parte de los desafíos que han acompañado a Lagarde desde que asumió la presidencia del BCE en noviembre de 2019. Apenas unos meses después de comenzar su mandato tuvo que enfrentar las consecuencias económicas de la pandemia de COVID-19.
Posteriormente llegaron la guerra en Ucrania, la crisis energética, las alteraciones en las cadenas internacionales de suministro y el regreso de niveles de inflación que Europa no había experimentado durante décadas.
Su gestión estuvo marcada, por tanto, por una transformación profunda de la política monetaria europea: desde las extraordinarias medidas de estímulo utilizadas durante la pandemia hasta el posterior endurecimiento monetario necesario para combatir la inflación.
Esta transformación también modificó la relación entre política monetaria, política fiscal y estabilidad financiera dentro de la eurozona. Durante los años de crisis, el BCE tuvo que actuar en un entorno en el que las economías europeas presentaban niveles de deuda, ritmos de crecimiento y capacidades fiscales muy diferentes. Esa heterogeneidad obligó a mantener un equilibrio permanente entre la necesidad de controlar la inflación y el riesgo de que unas condiciones financieras demasiado restrictivas profundizaran las diferencias entre los Estados miembros. En ese sentido, el legado de Lagarde no puede medirse únicamente por la trayectoria de las tasas de interés, sino también por la capacidad de la institución para preservar la cohesión monetaria en momentos de elevada incertidumbre.
El BCE ha dejado claro que no existe una trayectoria predeterminada para las tasas de interés. Las próximas decisiones serán adoptadas reunión por reunión y dependerán de la evolución de los datos económicos, la inflación subyacente y la transmisión de la política monetaria.
La sucesión en el Banco Central Europeo
La salida anticipada de Lagarde abre una etapa especialmente relevante para la arquitectura institucional europea. La elección de la persona que dirigirá el BCE durante los próximos años no será únicamente una decisión técnica sobre política monetaria. También formará parte del complejo equilibrio político existente entre los Estados miembros de la Unión Europea.
La presidencia del BCE constituye uno de los cargos institucionales más influyentes del continente. Quien suceda a Lagarde tendrá que administrar simultáneamente el desafío de devolver la inflación al objetivo del 2 %, preservar la credibilidad internacional del euro y evitar que unas condiciones monetarias demasiado restrictivas deterioren excesivamente la actividad económica.
A ello se suma un escenario internacional considerablemente más complejo que el existente cuando Lagarde llegó a Fráncfort en 2019. Europa enfrenta actualmente las consecuencias económicas de conflictos internacionales, mayores necesidades de inversión en defensa, una competencia tecnológica creciente con Estados Unidos y China y un debate cada vez más importante sobre su autonomía económica y estratégica.
La propia política monetaria comienza a relacionarse con estos cambios estructurales. En su declaración del 29 de octubre, el BCE destacó la creciente inversión empresarial vinculada a la inteligencia artificial, el incremento del gasto europeo en infraestructura y defensa y la importancia de avanzar en la integración europea. También reiteró la importancia de avanzar en el marco legislativo necesario para el euro digital, un proyecto estrechamente relacionado con la autonomía financiera europea.
El euro y la autonomía económica europea
En ese marco, el debate sobre la autonomía europea adquiere una dimensión que va más allá de la política monetaria tradicional. La capacidad de la Unión Europea para sostener su peso económico internacional depende también de la fortaleza del euro, de la integración de sus mercados financieros y de su capacidad para reducir vulnerabilidades frente a shocks externos. La discusión sobre el euro digital, la profundización del mercado único y la movilización de inversiones en sectores estratégicos forman parte de una misma preocupación: que Europa pueda conservar margen de maniobra propio en un escenario internacional en el que la competencia económica se encuentra cada vez más vinculada con la tecnología, la seguridad y la geopolítica.
Por ello, la sucesión de Lagarde deberá entenderse dentro de una discusión mucho más amplia sobre el futuro económico de Europa.
La próxima presidencia recibirá un Banco Central Europeo muy diferente al de 2019: una institución que ha atravesado una pandemia, una crisis inflacionaria, fuertes shocks energéticos y un escenario geopolítico cada vez más fragmentado. Al mismo tiempo, deberá preservar uno de los principios fundamentales sobre los que descansa la credibilidad del BCE: su independencia frente a las presiones políticas nacionales.
La decisión del 29 de octubre de 2026 ofrece una imagen particularmente representativa de la etapa de Lagarde. El BCE decidió no reaccionar automáticamente ante el aumento de la inflación con una nueva subida de tasas, sino mantenerlas sin cambios mientras evalúa cómo evolucionan el shock energético, la inflación subyacente y las condiciones financieras.
Una transición con desafíos pendientes
Ese enfoque refleja una institución que intenta navegar entre dos riesgos simultáneos: permitir que la inflación vuelva a consolidarse por encima de su objetivo o endurecer excesivamente la política monetaria y debilitar una economía europea sometida ya a importantes presiones externas.
Desde una perspectiva institucional, esta cautela también será importante durante la transición. Los mercados no solo reaccionan a las decisiones concretas sobre tasas de interés, sino también a la percepción de continuidad, previsibilidad y credibilidad del banco central. Una sucesión desordenada o excesivamente politizada podría introducir dudas innecesarias sobre la orientación futura de la política monetaria. Por ello, el proceso para elegir al relevo de Lagarde tendrá que transmitir estabilidad y preservar la autonomía técnica del BCE, incluso en un contexto en el que los gobiernos europeos mantienen prioridades económicas distintas y enfrentan realidades fiscales y productivas muy diferentes.
La salida de Christine Lagarde, por tanto, no representa únicamente el final anticipado de una presidencia. Marca el comienzo de una transición institucional que coincidirá con una etapa decisiva para el proyecto europeo.
El próximo presidente o presidenta del Banco Central Europeo tendrá que gestionar el euro en un mundo considerablemente más competitivo, fragmentado e incierto. Y precisamente por ello, la elección de quién sucederá a Lagarde será una de las decisiones económicas e institucionales más importantes que deberá adoptar la Unión Europea en los próximos meses.
Fuentes de los datos
BCE — Anuncio de salida de Lagarde, 29 de octubre de 2026
https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr261029~abbb6dc64b.en.html
BCE — Mandatos del Comité Ejecutivo
https://www.ecb.europa.eu/ecb/decisions/eb/html/executive-board-terms-of-office.en.html
BCE — Decisiones de política monetaria, 29 de octubre de 2026
https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.mp261029~9a493adf17.en.html
BCE — Decisiones de política monetaria, 10 de septiembre de 2026
https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.mp260910~314e508016.en.html
Eurostat — Inflación de septiembre de 2026, datos definitivos publicados el 16 de octubre
https://ec.europa.eu/eurostat/en/web/products-euro-indicators/w/2-16102026-ap
BCE — Declaración de política monetaria, 29 de octubre de 2026
https://www.ecb.europa.eu/press/press_conference/monetary-policy-statement/2026/html/ecb.is261029~5c5ffe99e5.en.html